



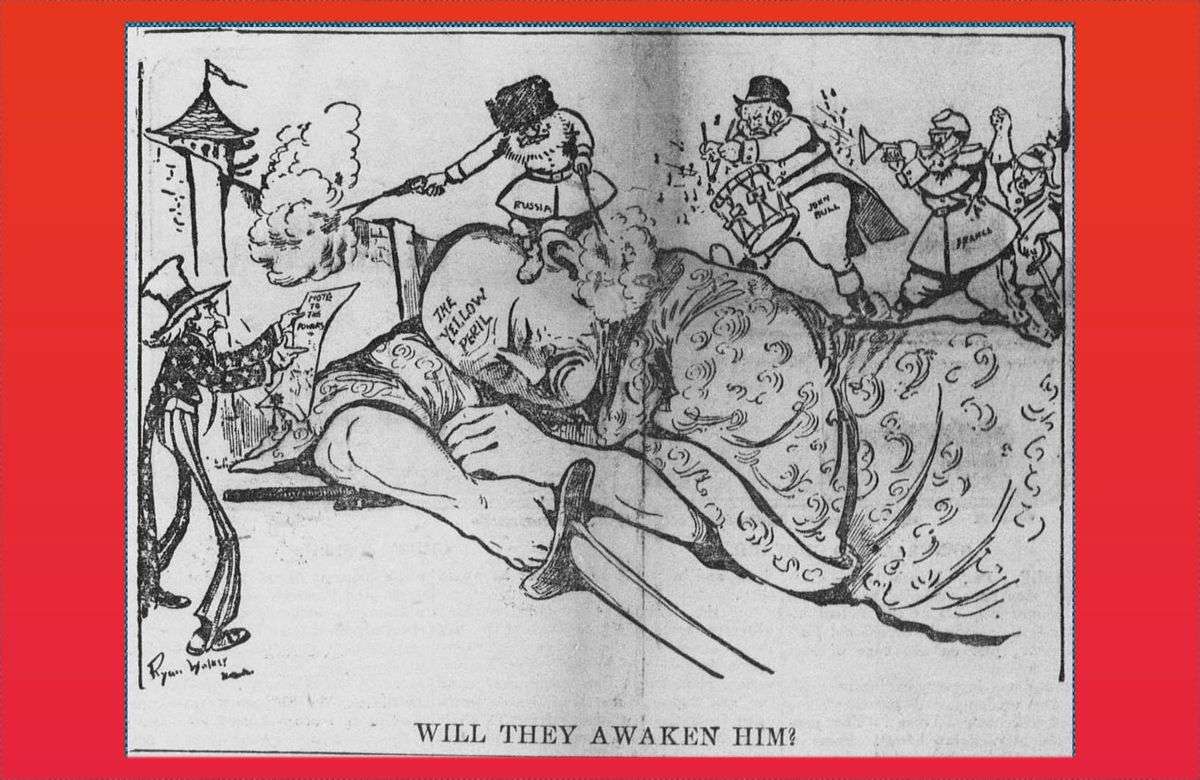
Dopo il contrattacco statunitense inaugurato sotto l’amministrazione Obama, Pechino ha reagito con una strategia meno visibile ma altrettanto incisiva. Riducendo la dipendenza dall’export verso l’Occidente, rafforzando i consumi interni e rilanciando la cooperazione regionale, la Cina non ha risposto colpo su colpo. Ha scelto di riscrivere le regole della globalizzazione. E ora sono gli Stati Uniti a trovarsi in una posizione di inseguimento, in uno scontro che si gioca sempre meno sul piano militare e sempre più su quello strutturale. Economico e strategico, ma anche ideologico.
In breve
- Controffensiva strategica cinese Pechino ha risposto agli attacchi protezionistici degli Stati Uniti con una controffensiva economica silenziosa, non alzando la voce ma potenziando la domanda interna, l’innovazione e la cooperazione regionale.
- Ascesa dei consumi interni Riducendo la dipendenza dall’export verso l’Occidente, la Cina ha accelerato i consumi interni. Posizionandosi come mercato principale per numerosi settori, ha diminuito il peso delle esportazioni sul Pil, a vantaggio di una crescita più sostenibile.
- Classe media e cooperazione regionale L’ascesa della classe media cinese ha ridotto la centralità del mercato statunitense. La Cina ha anche rafforzato i legami economici con i Paesi asiatici, aumentando il commercio regionale e sviluppando una rete di alleanze strategiche.
- Innovazione e industria ad alto valore aggiunto La Cina è diventata leader nell’innovazione, spostandosi da assemblatrice a fornitore sofisticato di catene del valore globali. La sua rete produttiva e le sue infrastrutture continuano ad attrarre investimenti, nonostante le crescenti tensioni geopolitiche.
- Sfide e potenza finanziaria Grazie ai suoi ingenti quantitativi di buoni del Tesoro statunitensi, la Cina detiene un’arma finanziaria che minaccia la stabilità del dollaro e l’economia Usa. Di pari passo, rafforza il proprio ruolo come motore della crescita economica globale e di un sistema commerciale sempre più interconnesso.
Parte III – La risposta cinese l’«inversione di marcia» statunitense
«La Cina è diventata un nemico degli Stati Uniti un decennio fa» ha dichiarato il professor Jeffrey Sachs in un’intervista televisiva ripresa su X il 29 aprile. «Perché? Perché la Cina ha avuto molto successo». Una sintesi efficace, che riassume il senso dello scontro in atto fra Pechino e Washington. Dopo aver subito per anni le iniziative protezionistiche degli Stati Uniti, la Cina ha risposto. Ma, anziché alzare la voce, ha alzato i numeri: avanzo commerciale record, consumi interni in espansione, investimenti regionali… In un mondo interconnesso, ha deciso di rispondere non colpo su colpo, ma sistema contro sistema.
Nell’agosto 2020, la Cina ha rigettato l’intesa per la vendita di TikTok a società non cinesi. Questa, per lo meno, è la versione di Donald Trump. «La mia amministrazione ha lavorato duramente per un accordo per salvare TikTok e abbiamo realizzato enormi progressi», ha spiegato il presidente Usa, ma «l’accordo richiede più sforzi per garantire che vengano firmate tutte le approvazioni necessarie, motivo per cui sto firmando un ordine esecutivo per mantenere TikTok attiva e funzionante per altri 75 giorni». La componente più dura della rappresaglia cinese è tuttavia consistita nell’imposizione di tariffe simmetriche sulle importazioni statunitensi, oltre che alla svalutazione più o meno «pilotata» dello yuan-renminbi.
In prima battuta, il botta e risposta che ne è scaturito ha portato all’imposizione di contro-dazi simmetrici da parte della Cina, all’ulteriore innalzamento delle barriere tariffarie statunitensi sulle merci dell’ex Celeste Impero e, infine, all’imposizione di una serie di restrizioni sull’export di minerali critici ad opera di Pechino.
La «sorprendente sicurezza» di Pechino
Segno che, contrariamente alle valutazioni formulate a caldo da Trump stesso secondo cui «la Cina ha fatto un passo falso, si è fatta prendere dal panico. L’unica cosa che non può permettersi di fare!», la postura adottata dalla Cina denota «sorprendente sicurezza», come rilevato dall’Economist. Una fiducia nei propri mezzi riconfermata dal comunicato diramato dal Ministero del Commercio cinese, che dinnanzi alla postura muscolare adottata da Trump ha messo in chiaro che «la minaccia degli Stati Uniti di aumentare i dazi sulla Cina rappresenta un errore cumulato a un errore precedente […]. La Cina non lo accetterà mai. Se gli Stati Uniti insisteranno, la Cina combatterà fino alla fine».
La reazione calibrata opposta da Pechino nasce dalla convinzione che il Paese dispone della forza necessaria per reggere l’urto statunitense, avendo ormai abbracciato un modello di crescita maggiormente incentrato sulla domanda interna e l’avanzamento tecnologico. Sebbene abbia chiuso il 2024 con un avanzo commerciale record di 992 miliardi di dollari, la Cina ha costantemente ridotto il peso delle esportazioni rispetto al Pil, fino a portarlo all’attuale 19%.
Una percentuale sostanzialmente contenuta, specialmente se raffrontata a quella realizzata da Paesi come Germania (43,4%) e Italia (33,7%). Un ruolo preponderante sul dato aggregato lo rivestano ancora le commesse pubbliche, ma i consumi in rapido e costante aumento hanno permesso alla Cina di accreditarsi come principale mercato per diciassette delle venti grandi categorie merceologiche, tra cui veicoli a trazione sia elettrica che convenzionale, carne, pesce, alcoolici, caffè, bibite gassate, abbigliamento, calzature, beni di lusso, elettrodomestici, telefoni cellulari, computer, sanità, turismo.
L’ascesa della classe media
Il consolidamento della domanda interna concorre a ridimensionare la centralità rivestita dal mercato statunitense in misura paragonabile all’aumento degli scambi con i Paesi dell’Asia orientale, verso i quali l’ex Celeste Impero ha precedentemente esternalizzato le produzioni a basso valore aggiunto collegandoli così alla catena del valore cinese. A sua volta, l’industrializzazione delle nazioni asiatiche stimolata dalla delocalizzazione «selettiva» cinese ha posto le basi per lo sviluppo di un’imponente classe media che si candida a giocare un ruolo da protagonista nel vastissimo mercato asiatico in via di formazione.
Secondo uno studio condotto dall’Asian Development Bank nel 2011, il reddito pro capite a parità di potere d’acquisto dell’Asia potrebbe verosimilmente sestuplicarsi entro il 2050, innalzando oltre tre miliardi di asiatici al di sopra della soglia di benessere definita dagli standard attuali. Soltanto in Cina, il ceto medio dovrebbe arrivare a ricomprendere 1,2 miliardi di persone alla fine del 2030 (25% della classe media globale) assommando un potere d’acquisto complessivo di 14.500 miliardi di dollari, pari a quello europeo e nordamericano combinati.
Dati inequivocabili, attestanti la validità della diagnosi formulata dall’ex primo ministro singaporiano Lee Kuan Yew nel 2013, secondo cui «la Cina sta risucchiando i Paesi dell’Asia orientale – compresi Giappone e Corea del Sud – nel suo sistema economico in virtù del suo vasto mercato e del suo crescente potere d’acquisto […]. Essa non fa altro che assorbire i Paesi, senza dover ricorrere all’uso della forza». Non a caso, il volume del commercio cinese con gli Stati inquadrati nel Regional Comprehensive Economic Partnership (Rcep, che riunisce i membri dell’Asean, la Cina, il Giappone, la Corea del Sud, l’Australia e la Nuova Zelanda) supera ormai di gran lunga quello realizzato con Unione Europea e Stati Uniti e sembra destinato ad aumentare ulteriormente. Nel solo 2023, il volume degli scambi commerciali interni al Rcep ha raggiunto i 5,6 trilioni di dollari.
La composizione dell’export cinese verso gli Stati Uniti, di contro, rende le tariffe imposte da Trump particolarmente insidiose per i consumatori statunitensi. A differenza dell’Unione europea, che esporta in buona parte prodotti destinati ai segmenti medio-alti della società, la Cina vende negli Usa merci di larghissimo consumo altamente competitive e dall’elevato contenuto tecnologico, che non possono essere sostituite in breve tempo attraverso la fabbricazione domestica, né con forniture alternative.
Non esiste altro Paese al mondo dotato di struttura demografica e costi che consentano di aumentare il volume dei processi produttivi con la rapidità e l’efficacia garantiti dall’ex Celeste Impero. Lo testimonia il sostanziale fallimento in cui si sta risolvendo l’ostinato tentativo degli Usa di «disaccoppiarsi» dalla Cina, disarticolare le sue catene di approvvigionamento e ridefinire i flussi di manodopera, materie prime, semilavorati e prodotti finiti in funzione anti-cinese. Ancora oggi, Apple assembla circa quattro iPhone su cinque in Cina, dove sta perdendo ampie fette di mercato a beneficio della concorrenza autoctona. Secondo una stima formulata da Rosenblatt Securities, i dazi statunitensi nei confronti della Cina avrebbero provocato un rincaro dei prodotti della Apple del 43%.

Cina leader dell’innovazione
La Cina, evidenziano due accademici australiani, «è ormai diventata un leader dell’innovazione in vari settori, e da assemblatrice si è trasformata in un sofisticato fornitore chiave delle catene del valore globali […]. Attualmente, mentre le industrie manifatturiere di fascia bassa vengono delocalizzate, quelle a maggior valore aggiunto, caratterizzate da catene di approvvigionamento più lunghe, non hanno altra scelta che rimanere in Cina, dove beneficiano di un ecosistema produttivo efficiente e completo, di infrastrutture sviluppate e di una burocrazia pubblica funzionante. Tutti fattori che continuano ad attrarre investimenti esteri nonostante le crescenti tensioni geopolitiche».
L’inaggirabilità della potenza economica e commerciale cinese ha finora vanificato le politiche di reshoring e friendshoring portate avanti dagli Stati Uniti in un’ottica di reindustrializzazione domestica, e conferisce ai dazi imposti da Trump una natura smaccatamente inflazionistica, assicurando per di più alla Federal Reserve un ulteriore argomento per mantenere in vigore, contro la volontà del governo, la politica monetaria restrittiva adottata a partire dal 2022.
A subirne le conseguenze sarebbe la popolazione statunitense, strutturalmente allergica al risparmio e che, stando a una ricerca condotta da Bankrate nel gennaio 2024, risultava per il 44% sprovvista di accantonamenti sufficienti a sostenere una spesa imprevista di 1.000 dollari. La dimensione privata del welfare statunitense, dominata dai fondi, vincola inoltre il mantenimento dell’assistenza sociale, sanitaria e pensionistica per una quota assai rilevante di cittadinanza all’andamento dei listini azionari, la cui caduta fragorosa verificatasi in seguito all’offensiva tariffaria statunitense è stata comprensibilmente alla stregua di un pericoloso campanello d’allarme.
Le tariffe imposte dal governo statunitense vengono quindi a configurarsi come l’elemento chiave di una più ampia manovra di consolidamento fiscale «non convenzionale». Una «cura da cavallo» che segna, come sottolineato da Jp Morgan Chase, il più grande aumento delle tasse dai tempi del Revenue and Expenditure Control Act del 1968, implicante una sovrattassa del 10% sulle imposte sul reddito delle persone fisiche e delle aziende in un’ottica di contenimento dell’inflazione e riduzione del deficit di bilancio, che era cresciuto enormemente per le implicazioni della Guerra del Vietnam.
Allo stesso modo, la linea protezionista sposata da Trump sembra destinata a comprimere i consumi interni e ridimensionare il disavanzo pubblico, identificati come i passaggi chiave per correggere il colossale squilibrio nei conti con l’estero, sebbene i principali fattori di appesantimento della posizione deficitaria Usa vadano ricercati altrove. Più specificamente, si trovano nelle iperboliche spese militari (che Trump ha annunciato di voler innalzare contrariamente a quanto dichiarato settimane addietro), nella crescita incontrollata degli interessi sul debito e nella voragine fiscale scavata dai continui tagli delle tasse introdotti nel corso del tempo a beneficio delle fasce più abbienti della popolazione.
Buoni del tesoro Usa a rischio
D’altro canto, il volume alquanto imponente delle detenzioni cinesi di buoni del Tesoro statunitensi (a gennaio, ammontavano a 760,8 miliardi di dollari, a cui vanno sommate quelle, pari a 255,9 miliardi, riconducibili a Hong Kong) assicura a Pechino un’arma finanziaria particolarmente insidiosa, in grado di produrre effetti dirompenti anche senza essere necessariamente impiegata. Nella fattispecie, la guerra commerciale scatenata da Trump e l’irremovibilità cinese hanno alimentato il timore generalizzato di uno scaricamento di massa dei Treasury Bond statunitensi da parte della Cina, spingendo gli investitori a cautelarsi anticipando la mossa.
Il risultato è coinciso con una caduta del corso del dollaro rispetto ai tradizionali beni rifugio alternativi (oro, franco svizzero, ecc.) e un’impennata del rendimento sui titoli di Stato Usa, il cui status di «porto sicuro» per eccellenza è stato per la prima volta messo in discussione. La situazione sarebbe potuta peggiorare per effetto di un radicale riposizionamento a opera di colossi del calibro di BlackRock, Vanguard e State Street (apertamente ostili alla linea trumpiana), i quali avrebbero potuto approfittare del crollo delle Borse statunitensi per ritrasferire verso la terra d’origine i risparmi degli europei che hanno in gestione. Magari in direzione della Germania, alla luce delle «luminose» prospettive di profitto aperte dal piano di riarmo annunciato dal cancelliere in pectore Friedrich Merz. L’impatto in termini di indebolimento del dollaro ascrivibile al “protezionismo d’urto” della Casa Bianca, recita un’analisi comparsa su Foreign Affairs, consisterebbe nella «dissoluzione dello stesso potere economico che Trump sta cercando di esercitare […]. Come minimo, le sue azioni eroderanno i fattori che sostengono il predominio del dollaro».
Di fronte all’inabissamento simultaneo degli asset statunitensi (dollaro, azioni, obbligazioni), l’amministrazione Trump ha annunciato la sospensione per 90 giorni dei dazi che erano stati imposti in occasione del Liberation Day. Verso tutti, ad eccezione della Cina. Una decisione gravida di effetti dirompenti, in termini di rivalutazione del dollaro e rialzo dei listini azionari, ma che assume in ogni caso la valenza di una retromarcia innestata in un’ottica di «contenimento dei danni». Specialmente perché affiancata a una serie di esenzioni temporanee nei confronti di prodotti cinesi di alta tecnologia (come smartphone e hard disk), introdotte dalla Casa Bianca per attenuare i relativi, catastrofici contraccolpi sulle aziende statunitensi operanti nel settore – a partire proprio da Apple.
Mantenendo in vigore dazi particolarmente elevanti soltanto all’indirizzo della Cina, inoltre, l’amministrazione Trump ha automaticamente riattivato i canali alternativi che la Cina si è ricavata nel corso degli anni per effetto dell’espansione commerciale e dell’internazionalizzazione della sua catena del valore. Come rilevava l’Economist nell’agosto del 2023, «nel novero dei partner commerciali preferiti dal governo statunitense rientrano Paesi come India, Messico, Taiwan e Vietnam, in cui Washington spera di stimolare il friendshoring della produzione per sostituire le importazioni cinesi. Il commercio con questi alleati sta effettivamente aumentando rapidamente: lo scorso anno, solo il 51% delle importazioni dai Paesi asiatici proveniva dalla Cina, a fronte del 66% registrato quando, cinque anni fa, furono introdotte le prime misure restrittive sotto l’amministrazione Trump. Il problema, però, è che anche il commercio tra gli alleati degli Stati Uniti e la Cina è in aumento, cosa che induce a ritenere che, spesso, questi Paesi fungano da centri di imballaggio per ciò che, in effetti, rimane merce cinese».

Cooperazione win-win contro gioco a somma zero
Allo stesso tempo, la revoca di gran parte dei provvedimenti assunti in occasione del Liberation Day sconta l’esigenza di scongiurare qualsiasi prospettiva di compattamento dei Paesi bersagliati dalle tariffe. Per costoro, l’innalzamento di imponenti barriere tariffarie da parte degli Usa rappresenta uno straordinario incentivo a unire le forze. A tale scopo, il presidente Xi Jinping si è reso protagonista di un tour diplomatico nell’Asia sud-orientale culminato con la sottoscrizione di decine di accordi di cooperazione con Paesi chiave quali Malaysia e, soprattutto Vietnam.
A dispetto delle dispute territoriali in atto, Pechino e Hanoi hanno siglato 25 intese su commercio (nei settori dell’intelligenza artificiale, delle ferrovie e delle catene di approvvigionamento) e sicurezza (con l’avvio di pattugliamenti congiunti nelle acque del Mar Cinese meridionale). Durante la sua visita, Xi ha parlato apertamente di «svolta decisiva» nella storia delle relazioni tra i due Paesi, chiamati d’ora in poi a procedere «mano nella mano». Il messaggio è stato rilanciato dal segretario generale del Partito comunista vietnamita Tô Lâm, il quale ha dichiarato che il Vietnam è «sempre pronto a collaborare con la Cina» per accertarsi che la cooperazione reciproca risulti «sostanziale, equilibrata e duratura».
Supportata da un frenetico attivismo diplomatico, la rilevanza cruciale assunta dalla Cina come mercato di sbocco e fulcro delle catene di approvvigionamento globali pone Pechino nelle condizioni di perorare con efficacia la causa della «collaborazione win-win», eclissando la logica del gioco a somma zero che innerva sempre più di frequente la linea d’azione statunitense nei confronti del resto del mondo.
Lo si evince chiaramente dalle parole di condanna spese dal segretario al Tesoro statunitense Scott Bessent nei confronti della ritorsione disposta da Pechino rispetto ai dazi imposti da Trump in occasione del “Liberation Day”. Tracciando una analogia con il poker, Bessent si è dichiarato «convinto che questa escalation rappresenti un grosso errore da parte dei cinesi, perché stanno giocando con una coppia di due. Cosa perdiamo se i cinesi aumentano i dazi su di noi? Esportiamo verso di loro un quinto di ciò che esportano verso di noi, quindi si tratta di una mano perdente per loro». Ma a differenza del poker, in cui la vittoria si costruisce sulla sconfitta della controparte, il commercio si ispira alla logica del gioco a somma positiva, risolvendosi in un’intermediazione reciprocamente vantaggiosa. Il discorso cambia radicalmente in presenza di una militarizzazione del commercio, che la stessa amministrazione Trump sta apertamente portando avanti ventilando la possibilità di abbassare le barriere tariffarie nei confronti dei partner disposti a recidere o quantomeno ridurre i rapporti di collaborazione con la Cina.
La Cina come nuovo Impero di mezzo
Da complementari, le relazioni sino-statunitensi hanno subito nel corso del tempo un radicale mutamento che le ha rese profondamente conflittuali. Gli Stati Uniti ne hanno approfittato per rilocalizzare stabilimenti produttivi in un’ottica di abbassamento strutturale dei costi; la Cina, per assimilare capitali e tecnologie.
Se quest’ultima ha così imboccato la via dello sviluppo, i primi si sono invece addentrati nel sentiero della deindustrializzazione e della «terziarizzazione» economica. Il risultato è consistito nella rarefazione e precarizzazione del lavoro, con conseguente allargamento del bacino di disoccupati e «lavoratori poveri» il cui accesso al credito e al consumo – imprescindibili elementi di stabilizzazione sociale – sono venuti a dipendere in ampia misura proprio dai colossali investimenti di Pechino in titoli di Stato Usa e dall’afflusso massiccio di prodotti cinesi a basso costo.
Nel maggio 2005, il New York Times riassunse la situazione nei seguenti termini: «gli Stati Uniti sono sommersi dai debiti […]. Gran parte del debito viene alimentata da lavoratori che spostano il loro scoperto da una carta di credito all’altra oppure contraggono mutui traballanti nello sforzo di permettersi qualche briciola dello stile di vita di una classe agiata che diventa sempre più ricca […]. La diffusione dell’indebitamento è uno dei fenomeni sociali più significativi degli odierni Stati Uniti, che permette ai meno abbienti di spendere al di sopra delle loro possibilità […]. È da qui che deriva l’influenza del presidente cinese Hu Jintao [l’allora presidente cinese, nda] su Main Street».
Parallelamente, mentre Xi Jinping perorava la causa della «cooperazione win-win» durante tutte le sue innumerevoli visite di Stato all’estero, i giganti cinesi della finanza (Export-Import Bank of China, China Development Bank, Asian Infrastructure Investment Bank), dell’energia (Sinopec, Cnpc, Cnooc), della logistica (Cosco, Cophc), dell’elettronica (Haier, Xiaomi), dell’informatica (Lenovo), dell’edilizia (China Civil Engineering Construction), delle ferrovie (China Railway Group), delle telecomunicazioni (Huawei, Tecno Mobile, Transsion), dell’auto (Byd, Geely) e di numerosi altri settori aprivano fabbriche e centri di ricerca.
L’accaparramento di quote sempre più consistenti del mercato mondiale che ne è derivato ha trasformato la Cina da ricettore netto a grande esportatore di capitali, ponendola nelle condizioni di recuperare la rilevanza economica rivestita fino allo scoppio delle Guerre dell’oppio e assicurandole le risorse necessarie alla realizzazione della Belt and Road Initiative. Cioè di un ambiziosissimo progetto di unificazione strutturale dei tre continenti (Europa, Asia ed Africa) di cui si compone l’Heartland (la cosiddetta «isola-mondo» di cui parlava il geografo britannico Halford Mackinder), volto alla creazione di un blocco geopolitico ed economico il cui baricentro è la Cina.
La quale recupererebbe così, attualizzandola, la dimensione di Impero di mezzo, collegato a Stati limitrofi tributari inquadrati in un ordine armonico (tianxia) e pacifico gravitante attorno al cardine cinese, acquisita all’epoca delle Tre dinastie. Un vero e proprio incubo per gli strateghi statunitensi di estrazione mackinderiana, perfettamente consapevoli, come rilevato da Zbigniew Brzezinski nel suo libro La grande scacchiera, che «l’egemonia globale americana dipende in maniera diretta da quanto a lungo e in che misura gli Stati Uniti saranno in grado di far valere la propria influenza sull’Eurasia […]. L’Eurasia è il continente più esteso al mondo e l’asse geopolitico del pianeta. Una potenza in grado di dominarla controllerebbe due delle tre più avanzate ed economicamente produttive regioni del mondo rendendo l’emisfero occidentale e l’Oceania geopoliticamente periferici. Circa il 75% della popolazione mondiale vive in Eurasia, e gran parte delle risorse naturali si trovano lì».In altri termini, l’ex Celeste impero ha sfruttato le stesse logiche della globalizzazione su cui gli Stati Uniti avevano fondato la propria supremazia per industrializzarsi, creare milioni di posti di lavoro, acquisire e affinare le tecnologie dell’Occidente, renderlo dipendente dalle sue merci. Le autorità di Pechino si sono quindi attrezzate di tutto punto per reggere l’urto dell’offensiva protezionista statunitense, acquisendo de facto quello che nel gergo militare viene definito «dominio dell’escalation». Una condizione, spiega la Rand Corporation in un suo rapporto, nella quale «un contendente dispone della capacità di intensificare un conflitto in modi che risultano particolarmente svantaggiosi o costosi per l’avversario». In sintesi, come ha mirabilmente sintetizzato Jeffrey Sachs nell’intervista televisiva, «gli Stati Uniti non amano avversari. Punto. E la Cina è un avversario».
Licenza Creative Commons CC BY-NC-ND Ver. 4.0 Internazionale
Parte I – Ascesa e declino di Chimerica
Parte II – L’offensiva tecnologico-commerciale statunitense
